Swissquote je švýcarská online banka. Cenné papíry nabízí českým klientům podle české verze webu lucemburská Swissquote Bank Europe (dohled CSSF), starší účty mohou být u Swissquote Bank Ltd ve Švýcarsku; forex a CFD nabízí Swissquote Capital Markets Ltd s licencí CySEC. Pro daně je to vždy zahraniční broker: daň neodvádí a výpočet podle českých pravidel od něj nedostanete. Obecná pravidla vysvětluje článek Zdanění příjmů z akcií.
Musím kvůli Swissquote podávat daňové přiznání?
- Prodeje akcií a ETF, jejichž úhrn za rok (prodejní ceny u všech brokerů dohromady) nepřesáhne 100 000 Kč, jsou osvobozené. Podle doslovného znění zákona se do limitu počítají i prodeje osvobozené časovým testem; mírnější výklad je nezapočítává, tento návod používá bezpečnější doslovný.
- Prodeje akcií a ETF držených déle než 3 roky jsou osvobozené bez ohledu na částku.
- Forex, CFD, opce a futures jsou deriváty – časový test ani limit 100 000 Kč se na ně nevztahují.
- Dividendy a úroky osvobozené nejsou.
- Zaměstnanec s podepsaným prohlášením přiznání nepodává, nepřesáhnou-li jeho ostatní příjmy 20 000 Kč. U prodejů se hranice měří na příjmu (prodejní ceně) neosvobozených prodejů; některé zdroje uvádějí zisk, bezpečnější je příjem.
Jaký výpis ze Swissquote stáhnout pro daně
Podkladem je výpis transakcí z webové platformy eTrading: nákupy, prodeje, dividendy se sraženou daní, úroky, poplatky, korporátní akce i převody cenných papírů, každý pohyb na vlastním řádku.
- Přihlaste se do eTradingu Swissquote.
- Přepněte jazyk rozhraní na angličtinu nebo němčinu – podle něj se řídí jazyk souboru.
- Otevřete Portfolio → Transactions.
- Nastavte období od prvního nákupu do 31. 12. zdaňovaného roku.
- Klikněte na Export CSV a soubor uložte.
Jak se daní prodej akcií a ETF ze Swissquote
Zisk z prodeje akcií a ETF je ostatním příjmem podle § 10 zákona o daních z příjmů: prodejní cena − nabývací cena − poplatky, vše v korunách. Sazba je 15 %, nad 1 762 812 Kč základu (rok 2026) 23 %; pojistné se neplatí. Osvobození upravuje § 4 odst. 1 písm. t) a u) ZDP: časový test 3 roky a limit 100 000 Kč na úhrn prodejů za rok.
Zákon metodu párování nákupů a prodejů nepředepisuje, v praxi se ustálila metoda FIFO – jako první se prodávají nejstarší kusy; zvolenou metodu používejte důsledně. Časový test posuzujete u každého nákupu zvlášť, takže jeden prodej může být zčásti osvobozený a zčásti ne.
Přepočet CHF, EUR a USD na koruny
Účet u Swissquote je vícuměnový: švýcarské akcie se vypořádají ve frankách, americké v dolarech, evropské v eurech. Příjem i výdaj přepočtěte kurzem ČNB ke dni obchodu, nebo jednotným kurzem GFŘ za rok (2025: EUR 24,66 Kč, USD 21,84 Kč; vyhlašuje se i pro franky), v celém přiznání stejně. Při jednotném kurzu se nákup z dřívějšího roku přepočte kurzem toho roku. Víc v článku Kurzové přepočty ČNB.
Poplatky: co lze odečíst
- Poplatky obchodu ze sloupce Costs (provize, burzovní poplatky, u švýcarské banky případně i švýcarský kolkový poplatek) patří k nákupu, resp. prodeji a snižují zisk.
- Přirážka za konverzi měny při vypořádání obchodu (podle ceníku Swissquote Bank Europe 0,9 %) souvisí s konkrétním obchodem a lze ji uplatnit jako jeho výdaj.
- Poplatky za úschovu (u Swissquote Bank Europe podle ceníku zdarma, u Swissquote Bank Ltd 20–50 CHF čtvrtletně plus DPH) a za daňový výpis s konkrétním prodejem nesouvisejí; nepodnikající fyzická osoba je zpravidla neuplatní.
Švýcarské dividendy: srážka 35 %, započíst lze 15 %
Dividendy jsou příjmem z kapitálového majetku podle § 8 ZDP a zahraniční se daní 15 % z hrubé částky (lze je dát do samostatného základu podle § 16a). Švýcarsko z dividend Nestlé, Novartisu či UBS sráží 35% srážkovou daň (Verrechnungssteuer), ať máte účet ve Švýcarsku, nebo v Lucembursku. Smlouva o zamezení dvojího zdanění se Švýcarskem ale dovoluje státu zdroje vybrat nejvýše 15 % hrubé dividendy, a právě jen tolik v příloze č. 3 započtete.
Zbylých 20 % vám česká finanční správa nevrátí ani nezapočte. Žádá se o ně u švýcarské daňové správy ESTV, která pro rezidenty Česka uvádí na stránce ke smlouvě s Českem formulář 60 pro země bez vlastního formuláře. Obvykle potřebujete potvrzení o daňové rezidenci od českého finančního úřadu, vyřízení trvá měsíce a nárok zpravidla zaniká 3 roky po konci roku výplaty. U malých dividend se žádost často nevyplatí.
Americké a další zahraniční dividendy
- USA: 15 % s platným formulářem W-8BEN, bez něj 30 %; vidíte-li srážku 30 %, ověřte si u Swissquote jeho platnost. Víc v článku Jak zdanit dividendy z Apple a Microsoftu.
- Německo: 26,375 %, v Česku započtete nejvýše 15 % – viz dividendy z německých akcií.
- Irská ETF: bez srážky, v Česku zdaníte celých 15 %.
Do přiznání vždy uvádíte hrubou dividendu a sraženou daň započtete v příloze č. 3, za každý stát zvlášť. Víc v článku Zahraniční dividendy a daně.
Výplaty „Capital Gain“ ve výpisu Swissquote
Švýcarské firmy často vyplácejí část dividendy z rezerv z kapitálových vkladů, bez švýcarské srážky; Swissquote takový řádek označuje „Capital Gain“. Zisk z prodeje to není. Pro vrácení kapitálu zahraniční firmou nemá český zákon jednoznačné pravidlo. Opatrnější výklad výplatu zdaní jako dividendu (§ 8, 15 %); brát ji jako vrácení vkladu snižující nabývací cenu chce doklad od firmy a radu daňového poradce.
Úroky z hotovosti na účtu Swissquote
Úrok z hotovosti je příjmem z kapitálového majetku ze zahraničí podle § 8 a daní se 15 %. U švýcarské Swissquote Bank Ltd může Švýcarsko z úroku srazit 35 % (u vkladů obvykle až nad 200 CHF úroku za rok). Podle čl. 11 smlouvy smí úroky zdanit jen stát rezidence: v Česku nezapočtete nic a celou srážku lze žádat zpět u ESTV. Debetní a záporné úroky příjmem nejsou. Podrobnosti v článku Jak zdanit úroky z hotovosti u zahraničního brokera.
Forex, CFD a opce u Swissquote
Forex a CFD se u Swissquote obchodují na samostatném účtu (MetaTrader nebo vlastní platforma), opce a futures i v eTradingu. Jsou to deriváty: výsledek pozic uzavřených v roce je příjmem podle § 10 bez časového testu a limitu 100 000 Kč. Ztráta snižuje jen zisky z jiných derivátů ve stejném roce, ne zisk z akcií, a nepřevádí se. Podrobnosti v článcích Zdanění CFD a forexu a Zdanění opcí.
Splity, spin-offy, splacení dluhopisů a převody akcií
Split prodejem není: nabývací cena i datum nabytí zůstávají, jen se rozpočítají na nový počet kusů – viz split akcií a daně. U spin-offu se nabývací cena rozdělí mezi původní a nové akcie (spin-off a daně). Převod od jiného brokera („Securities In“) není nákup: cena i doba držení se berou z původního nákupu. Dluhopis držený do splatnosti popisuje článek Zdanění dluhopisů.
Co ve výpisu ze Swissquote najdete a kam to patří
| Řádek ve výpisu (Transaction) | Co to je | Kam v přiznání |
|---|---|---|
| Buy / Kauf | Nákup akcie, ETF nebo dluhopisu | Nikam hned; je to nabývací cena pro pozdější prodej (FIFO) |
| Sell / Verkauf | Prodej | Příloha č. 2, § 10 – jen bez časového testu a nad limit 100 000 Kč |
| Dividend / Dividende | Dividenda: Unit price = hrubá částka, Costs = srážka, Net Amount = připsáno | Hrubá částka jako § 8 ze zahraničí, zápočet v příloze č. 3 |
| Capital Gain | Výplata z kapitálových rezerv | Opatrněji jako dividenda (§ 8) |
| Interests / Credit interest | Úrok z hotovosti, ve sloupci Costs případná švýcarská srážka | § 8 ze zahraničí; švýcarskou srážku nezapočtete |
| Debit interest | Úrok z debetu | Není příjem |
| Custody fees, Fees, Tax statement | Poplatky za úschovu a služby | Konzervativně se neuplatňují |
| Split, Reverse split, Spin off, Merger | Korporátní akce | Nedaní se; upraví se počet kusů a nabývací cena na kus |
| Redemption | Splacení dluhopisu | Doplňte ručně; rozdíl proti ceně se daní podle druhu výnosu (§ 8 nebo § 10) |
| Securities In / Securities Out | Převod cenných papírů | Nedaní se; cena a datum z původního nákupu |
| Payment, Credit, Debit, Forex credit/debit | Vklad, výběr, směna měn | Nedaní se |
V německé verzi exportu se typy jmenují například Kauf, Verkauf, Dividende, Depotgebühren nebo Titeleingang.
Příklad: švýcarská dividenda a prodej akcií
Zaměstnanec má u Swissquote účet ve frankách. Za rok 2026 (částky už přepočtené kurzem ČNB):
- prodal švýcarské akcie koupené v roce 2021 za 85 000 Kč – časový test splněn,
- prodal americké akcie koupené v roce 2024 za 45 000 Kč; nabývací cena podle FIFO včetně poplatků byla 38 000 Kč,
- dostal hrubé švýcarské dividendy 10 000 Kč, sraženo 3 500 Kč (35 %),
- dostal hrubé americké dividendy 2 000 Kč, sraženo 300 Kč (15 %),
- zaplatil poplatky za úschovu 2 400 Kč.
Úhrn prodejů je 130 000 Kč. Podle doslovného výkladu se do limitu počítá i prodej osvobozený časovým testem, limit je překročen a prodej amerických akcií se daní: 45 000 − 38 000 = 7 000 Kč (podle mírnějšího výkladu by byl osvobozený). Poplatky za úschovu konzervativně neodečítá. Dividendy dávají 12 000 Kč.
Jak vyplnit daňové přiznání ze Swissquote krok za krokem
- Stáhněte CSV výpis transakcí z eTradingu od prvního nákupu.
- Spárujte prodeje s nákupy (FIFO), vyřaďte kusy držené přes 3 roky a zkontrolujte limit 100 000 Kč u všech brokerů; deriváty počítejte zvlášť.
- Neosvobozené prodeje akcií a výsledek derivátů uveďte každý zvlášť v příloze č. 2 jako ostatní příjmy podle § 10.
- Hrubé dividendy a úroky uveďte jako příjmy z kapitálového majetku ze zahraničí a sraženou daň (u Švýcarska nejvýše 15 % z dividend) započtěte v příloze č. 3.
- Přiznání za rok 2026 podejte do 1. 4. 2027 na papíře, do 3. 5. 2027 elektronicky, nebo do 1. 7. 2027, pokud ho podává daňový poradce či advokát; ve stejné lhůtě daň zaplaťte. Obecné informace najdete na stránce Finanční správy o ostatních příjmech.
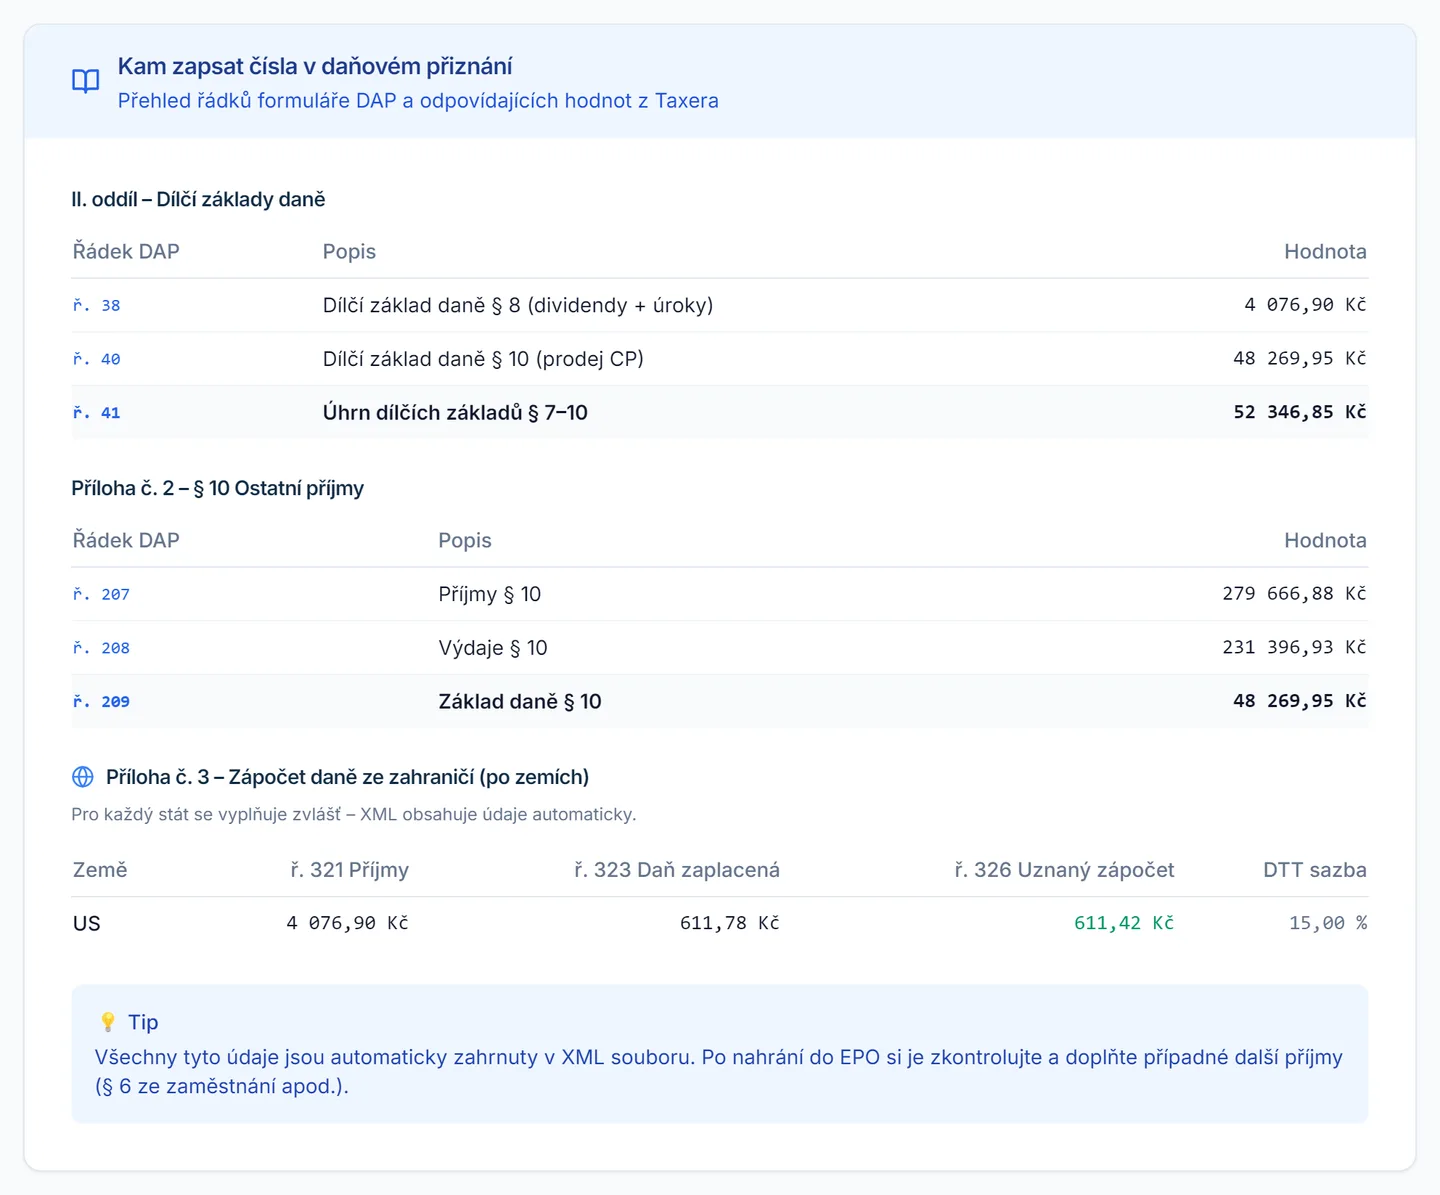
Taxero načte CSV z eTradingu v angličtině nebo němčině: obchody s akciemi, ETF a dluhopisy včetně poplatků, dividendy se srážkou a úroky. Švýcarskou 35% srážku přečte a zápočet omezí sazbou ze smlouvy, poplatky za úschovu od zisku neodečítá a „Capital Gain“ zaúčtuje jako dividendu. Na splity, spin-offy, splacení dluhopisů a převody cenných papírů upozorní, pozici doplníte ručně. Výpisy z forexového a CFD účtu nenačte a opce ani futures v CSV jako deriváty nerozliší – ty spočítejte zvlášť. Máte-li účty i jinde, přečtěte si Jak zdanit akcie, když mám účty u více brokerů.
Časté otázky
Musím ze Swissquote platit daně v Česku?
Ano, pokud máte zdanitelný příjem – Swissquote za české klienty daň neodvádí. Prodeje akcií a ETF jsou osvobozené při držení přes 3 roky nebo při úhrnu prodejů cenných papírů do 100 000 Kč za rok. Zisky z forexu, CFD a opcí, dividendy a úroky se daní vždy.
Jaký výpis ze Swissquote potřebuji pro daňové přiznání?
Výpis transakcí z eTradingu: Portfolio → Transactions → Export CSV za celé období od prvního nákupu. Rozhraní přepněte do angličtiny nebo němčiny a soubor neukládejte znovu v Excelu. Placený švýcarský daňový výpis pro české přiznání nepotřebujete.
Kolik švýcarské daně z dividend si mohu v Česku započíst?
Švýcarsko sráží 35 % hrubé dividendy, smlouva o zamezení dvojího zdanění ale státu zdroje dovoluje nejvýše 15 %. Jen těchto 15 % započtete v příloze č. 3, takže z dividendy už v Česku nic nedoplácíte. Zbylých 20 % se dá žádat jen ve Švýcarsku.
Jak získat zpět 20 % švýcarské srážkové daně?
Žádostí u švýcarské federální daňové správy (ESTV). Pro rezidenty Česka uvádí ESTV formulář 60 pro země bez vlastního formuláře; obvykle k němu potřebujete potvrzení o daňové rezidenci od českého finančního úřadu a doklady o výplatě. Vyřízení trvá měsíce a nárok zpravidla zaniká 3 roky po konci roku výplaty.
Jak zdanit výplatu „Capital Gain“ ze Swissquote?
Jde o výplatu z kapitálových rezerv švýcarské firmy, ne o zisk z prodeje. Zákon pro ni jednoznačné pravidlo nemá; opatrnější výklad ji zdaní jako dividendu sazbou 15 %. Chcete-li ji brát jako vrácení vkladu, potřebujete doklad od firmy a radu daňového poradce.
Můžu si odečíst poplatky za úschovu u Swissquote?
Konzervativně ne. Od zisku z prodeje odečítáte jen poplatky, které souvisejí s konkrétním nákupem nebo prodejem – provize, burzovní poplatky a přirážku za konverzi měny při vypořádání obchodu. Poplatky za úschovu a za daňový výpis s konkrétním prodejem nesouvisejí a nepodnikající fyzická osoba je zpravidla neuplatní.