Metoda FIFO (First In, First Out) je nejpoužívanější způsob, jakým se v Česku určuje pořizovací cena cenných papírů při jejich prodeji. Pro mnoho investorů je správná aplikace FIFO jedním z nejsložitějších aspektů daňového přiznání – zvláště pokud akcie nakupovali postupně v desítkách transakcí přes různé brokery. Níže najdete pravidla, dva podrobné příklady (jeden včetně přepočtu na koruny a vyplnění přílohy č. 2) a nejčastější chyby.
Co o metodě FIFO říká zákon
Zákon č. 586/1992 Sb., o daních z příjmů (ZDP), v § 10 odst. 5 umožňuje u prodeje cenných papírů odečíst nabývací cenu a výdaje spojené s prodejem. V jakém pořadí se při prodeji části postupně nakoupených kusů jejich nabývací ceny použijí, ale výslovně nestanoví. V praxi se proto používá metoda FIFO: při prodeji se nejprve „spotřebují" nejstarší nakoupené kusy.
FIFO finanční správa běžně přijímá a dobře navazuje na časový test, který se posuzuje u každého nákupu zvlášť. Jiné metody, jako je průměrná cena (weighted average), LIFO (Last In, First Out) nebo specifická identifikace (specific identification) běžná například v USA, zákon výslovně nezakazuje. V Česku ale nejsou ustálené a při kontrole byste je museli obhájit. Zvolenou metodu používejte důsledně ve všech letech.
Jak funguje FIFO: základní příklad
Představte si, že jste v průběhu roku 2025 postupně nakupovali akcie společnosti Apple (AAPL):
- Nákup č. 1 (15. 1. 2025): 10 ks za 130 USD/ks → celkem 1 300 USD
- Nákup č. 2 (20. 3. 2025): 15 ks za 155 USD/ks → celkem 2 325 USD
- Nákup č. 3 (5. 8. 2025): 10 ks za 180 USD/ks → celkem 1 800 USD
Celkem vlastníte 35 ks akcií Apple. V prosinci 2026 prodáte 20 ks za 195 USD/ks (celkem 3 900 USD). Metodou FIFO se jako první prodávají nejstarší akcie:
- Prvních 10 ks z nákupu č. 1 (pořizovací cena 130 USD/ks) → výdaj 1 300 USD
- Dalších 10 ks z nákupu č. 2 (pořizovací cena 155 USD/ks) → výdaj 1 550 USD
- Celkový výdaj: 1 300 + 1 550 = 2 850 USD
- Základ daně: 3 900 − 2 850 = 1 050 USD (přepočteno kurzem ČNB na CZK)
Po tomto prodeji vám zbývá 5 ks z nákupu č. 2 (pořizovací cena 155 USD) a 10 ks z nákupu č. 3 (pořizovací cena 180 USD). Při dalším prodeji se nejprve spotřebuje zbylých 5 ks z nákupu č. 2.
Výpočet daně metodou FIFO krok za krokem (příklad s přepočtem na koruny)
Druhý příklad ukazuje celý postup až po přiznání. Během roku provedete 3 nákupy a 1 prodej akcií Tesla:
- Leden: koupíte 5 ks za 200 USD/ks (celkem 1 000 USD)
- Březen: koupíte 3 ks za 250 USD/ks (celkem 750 USD)
- Červen: koupíte 2 ks za 180 USD/ks (celkem 360 USD)
- Říjen: prodáte 7 ks za 300 USD/ks (celkem 2 100 USD)
Krok 1: Určení nabývací ceny prodaných kusů
Prodáváte 7 kusů. Podle FIFO se nejdřív „spotřebují" nejstarší nákupy: prvních 5 ks pochází z lednového nákupu (5 × 200 = 1 000 USD), dalších 2 ks z březnového nákupu (2 × 250 = 500 USD). Celková nabývací cena 7 ks: 1 000 + 500 = 1 500 USD.
Krok 2: Výpočet zisku v cizí měně
Příjem z prodeje: 7 × 300 = 2 100 USD. Nabývací cena (FIFO): 1 500 USD. Hrubý zisk: 2 100 − 1 500 = 600 USD. Poplatky brokera (nákup + prodej): řekněme 10 USD. Čistý zisk: 590 USD.
Krok 3: Přepočet na koruny kurzem ČNB
Příjem přepočtěte kurzem ČNB ke dni prodeje (říjen, řekněme 23,50 CZK/USD): 2 100 × 23,50 = 49 350 CZK. Nabývací cenu přepočtěte kurzem ke dni příslušného nákupu: leden (5 ks): 1 000 × 23,20 = 23 200 CZK, březen (2 ks): 500 × 23,40 = 11 700 CZK. Celkem nabývací cena: 34 900 CZK. Zisk: 49 350 − 34 900 = 14 450 CZK. Poplatky přepočtěte stejným způsobem a přičtěte k výdajům.
Krok 4: Vyplnění přílohy č. 2 daňového přiznání
Do přílohy č. 2 daňového přiznání vyplníte: druh příjmu „Příjmy z úplatného převodu cenných papírů", příjmy 49 350 CZK, výdaje 34 900 CZK + poplatky, rozdíl 14 450 CZK (minus poplatky). Příklad předpokládá, že vaše celkové příjmy z prodeje cenných papírů za rok přesáhly 100 000 Kč – samotný prodej za 49 350 Kč by jinak byl osvobozený a do přiznání by se neuváděl.
FIFO u částečných prodejů – průběžná evidence
Situace se komplikuje, když provádíte více částečných prodejů v průběhu roku. Klíčové je udržovat průběžnou evidenci „zbývajících" kusů z každého nákupu. Každý prodej „konzumuje" kusy od nejstarších nákupů, dokud není celý prodejní objem pokrytý.
FIFO přes více brokerů
Pokud nakupujete stejnou akcii u různých brokerů (např. Apple u Degiro i u XTB), se FIFO obvykle aplikuje souhrnně – jako byste měli jeden „společný" zásobník nákupů. Zákon tuto otázku výslovně neřeší, obvyklé je ale sledovat nákupy za celý cenný papír (ISIN) bez ohledu na brokera.
To znamená, že pokud jste koupili 10 ks Apple u Degiro v lednu 2022 a 10 ks Apple u XTB v červnu 2023, a prodáte 10 ks u XTB, jako výdaj se použije pořizovací cena 10 ks z Degiro (leden 2022), protože ty byly nakoupeny jako první.
FIFO a časový test – jak spolu souvisí
Metoda FIFO má přímý dopad na časový test. Protože se nejstarší akcie prodávají jako první, při částečném prodeji dlouhodobě držené pozice budou první prodané kusy s nejvyšší pravděpodobností splňovat 3letý časový test. To je pro investory výhodné – nejstarší (a často nejlevnější) akcie jsou osvobozeny od daně.
Příklad: Nakupujete akcie ČEZ každý měsíc od ledna 2022. V březnu 2026 prodáte polovinu pozice. Díky FIFO se jako první prodají akcie z ledna 2022 (splňují 3letý test → osvobozeno), pak z února 2022 (osvobozeno), a tak dále. Akcie nakoupené po březnu 2023 by časový test nesplnily.
FIFO u kryptoměn
Pro kryptoměny platí FIFO obdobně jako pro cenné papíry. Každá kryptoměna (BTC, ETH, SOL…) se posuzuje samostatně. Pokud jste nakupovali Bitcoin ve 20 transakčních dávkách, při prodeji se jako výdaj použije cena z nejstaršího nekonzumovaného nákupu.
Specifická je situace u směn mezi kryptoměnami. Směna BTC za ETH je zdanitelný prodej BTC (FIFO na BTC) a zároveň nový nákup ETH (za tržní cenu v okamžiku směny). Složitost narůstá u DeFi operací, kde může v jednom dni proběhnout desítky swapů.
FIFO u frakčních (zlomkových) akcií
Brokeři jako Trading 212 nebo Revolut umožňují nákup zlomkových akcií (fractional shares). Metoda FIFO se aplikuje identicky – nezáleží na tom, zda prodáváte 0,5 ks nebo 100 ks akcie. Důležité je správně evidovat přesné množství a cenu u každého nákupu, včetně desetinných míst.
Nejčastější chyby při aplikaci FIFO
- Použití průměrné ceny z brokerské platformy místo skutečného FIFO
- Aplikace FIFO samostatně pro každého brokera místo souhrnně
- Opomenutí automaticky reinvestovaných dividend (DRIP) jako samostatných nákupů – u akumulačních ETF naopak reinvestice probíhá uvnitř fondu a pořizovací cenu nemění
- Záměna data obchodu (trade date) a data vypořádání (settlement date)
- Nezohlednění poplatků jako součásti pořizovací ceny
- Chybné párování u kryptoměnových swapů (směna = prodej + nákup)
Jak Taxero.cz automatizuje FIFO
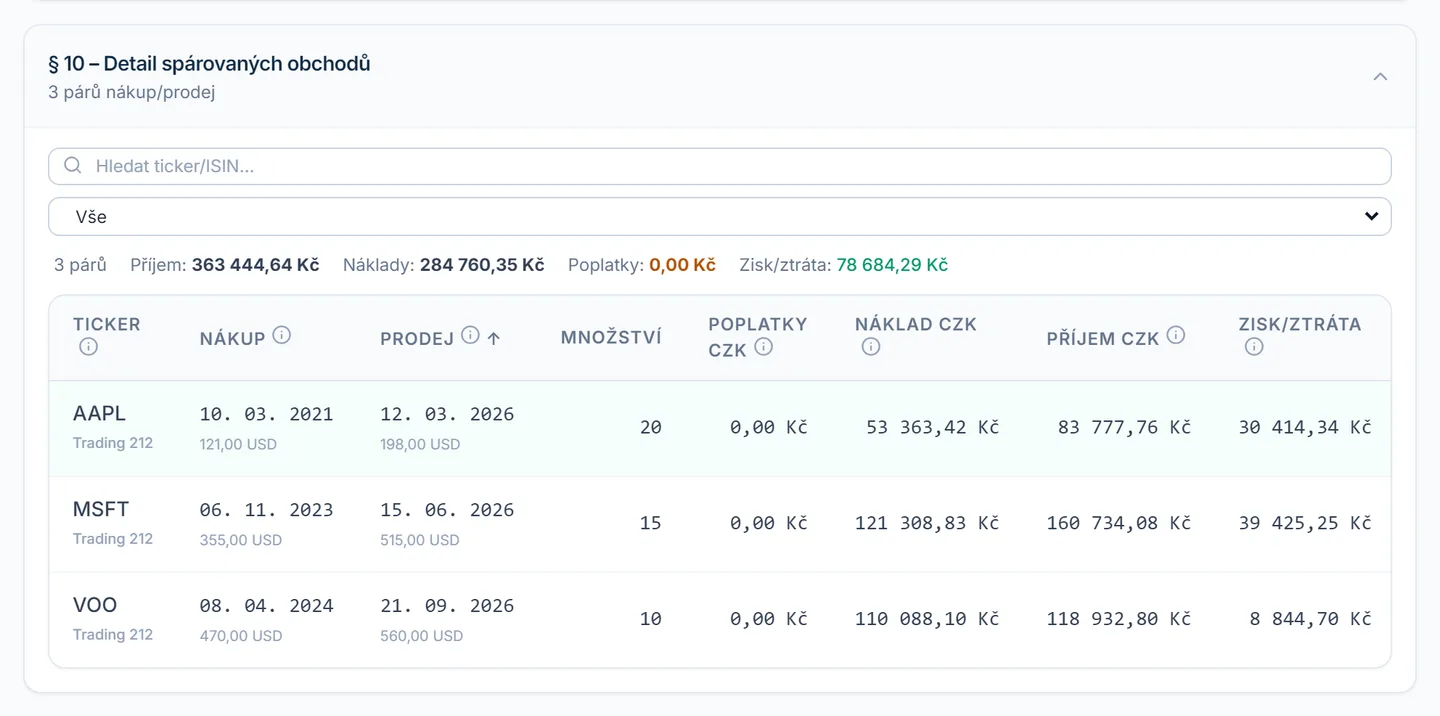
Ruční aplikace FIFO je u portfolia s desítkami nebo stovkami transakcí prakticky nemožná bez chyb. Taxero.cz importuje transakce od všech podporovaných brokerů, sloučí nákupy stejného cenného papíru napříč brokery a automaticky aplikuje FIFO při každém prodeji. Výsledkem je přesný výpočet základu daně s kompletní auditní stopou.
Časté otázky
Je metoda FIFO v Česku povinná?
Ne. Zákon o daních z příjmů (§ 10 odst. 5) umožňuje odečíst nabývací cenu, ale pořadí, v jakém se postupně nakoupené kusy párují s prodejem, nestanoví. FIFO je ustálená praxe, kterou finanční správa běžně přijímá. Jiné metody (průměrná cena, LIFO) zákon nezakazuje, ale museli byste je obhájit. Zvolenou metodu používejte důsledně ve všech letech.
Mohu do přiznání použít průměrnou nákupní cenu z platformy brokera?
Nedoporučuje se. Průměrná cena v platformě je v cizí měně, nezohledňuje kurz ČNB v den jednotlivých nákupů a nedá se z ní poznat, které kusy splnily 3letý časový test. Nabývací cenu počítejte z jednotlivých historických nákupů.
Jak se počítá FIFO, když mám stejnou akcii u více brokerů?
Obvykle souhrnně za celý cenný papír (ISIN) bez ohledu na brokera: při prodeji u XTB se tak jako první použije nejstarší nákup, i když proběhl u Degiro. Zákon tuto otázku výslovně neřeší. Párování zvlášť u každého brokera je méně obvyklé; pokud ho zvolíte, používejte ho důsledně.
Jak FIFO souvisí s časovým testem 3 let?
Časový test se posuzuje u každého nákupu zvlášť. FIFO prodává jako první nejstarší kusy, takže při částečném prodeji dlouho držené pozice se nejdřív použijí kusy, které test nejspíš splňují a jejichž prodej je osvobozený. Kusy nakoupené později než 3 roky před prodejem se daní (pokud nejste pod limitem 100 000 Kč).
Patří poplatky brokera do výpočtu?
Ano. Poplatky za nákup se započítávají do pořizovací ceny a poplatky za prodej do výdajů spojených s prodejem. Přepočtěte je na koruny stejně jako samotný obchod a přičtěte k výdajům v příloze č. 2.
Používá se FIFO i u kryptoměn?
Ano, obdobně jako u cenných papírů, pro každou kryptoměnu zvlášť. Směna jedné kryptoměny za jinou (např. BTC za ETH) je zdanitelným prodejem původní kryptoměny podle FIFO a zároveň novým nákupem za tržní cenu v okamžiku směny.